Czytaj dalej
Dobra atmosfera wygrywa z wynagrodzeniem. Tak Polacy definiują atrakcyjne miejsce pracy
Dobra atmosfera, ciekawy zakres obowiązków, możliwość pracy zdalnej lub hybrydowej to elementy, które dziś najmocniej wpływają na satysfakcję zawodową Polaków. Co ciekawe, wynagrodzenie znalazło się poza czołówką wskazań pracowników.
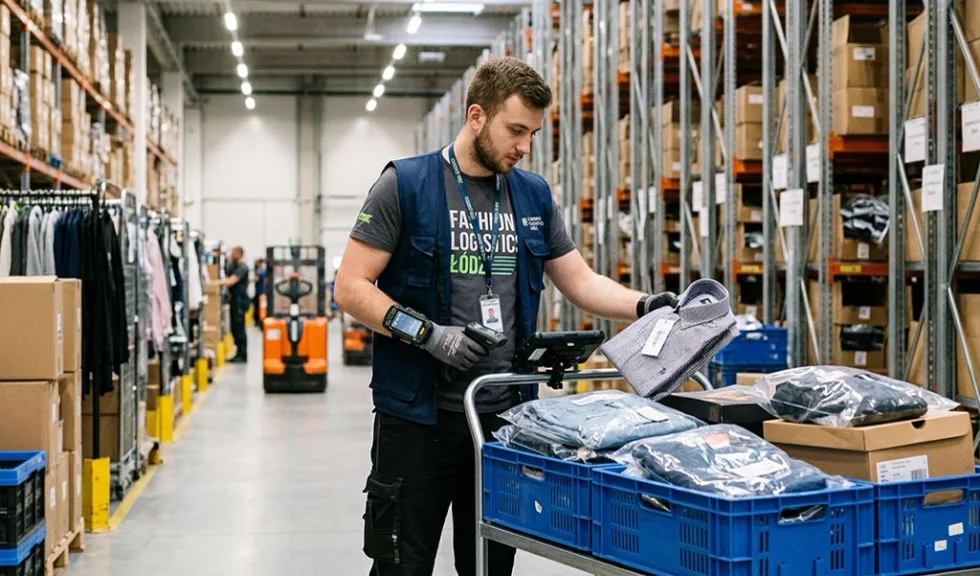
Pracownik magazynu odzieżowego - Głuchów i Bydgoszcz. Ile można zarobić i jak wygląda praca bez doświadczenia?
Rynek pracy w branży logistycznej dynamicznie się rozwija, a zapotrzebowanie na pracowników magazynowych stale rośnie - szczególnie w kluczowych węzłach logistycznych w Polsce, takich jak Głuchów (woj. łódzkie) oraz Bydgoszcz (woj. kujawsko-pomorskie). Szukasz stabilnego zatrudnienia, ale nie masz doświadczenia w logistyce? Sprawdź, na czym polega praca w nowoczesnym centrum logistycznym branży odzieżowej, na jakie wynagrodzenie i benefity możesz liczyć oraz jak wygląda dojazd z okolicznych miejscowości.
IT wyhamowuje nowe rekrutacje, 55% firm nie planuje żadnych zmian w zespołach
Według danych Barometru ManpowerGroup Perspektyw Zatrudnienia na IV kwartał 2026 roku prognoza netto zatrudnienia dla sektora IT wyniosła +12%. Pracodawcy nadal częściej deklarują zwiększenie zatrudnienia niż redukcję etatów, jednak widoczne jest wyraźne osłabienie nastrojów rekrutacyjnych. Zwłaszcza w porównaniu z poprzednim kwartałem.
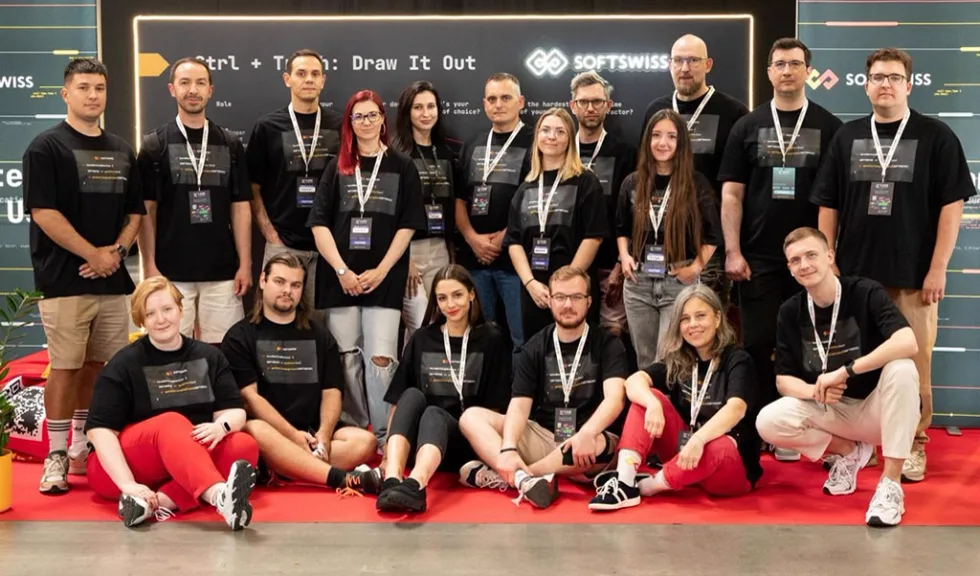
Więcej niż pomoc w pisaniu kodu: SOFTSWISS zaprezentuje AI Orchestrator na Code Europe
SOFTSWISS, międzynarodowa marka technologiczna z partnerskimi centrami rozwoju w Warszawie i Poznaniu, weźmie udział w tegorocznej edycji Code Europe jako jeden z głównych partnerów wydarzenia. 15 września w Warszawie marka po raz kolejny podzieli się swoją wiedzą i doświadczeniem technologicznym oraz pokaże podejście do rozwoju oprogramowania w erze AI.
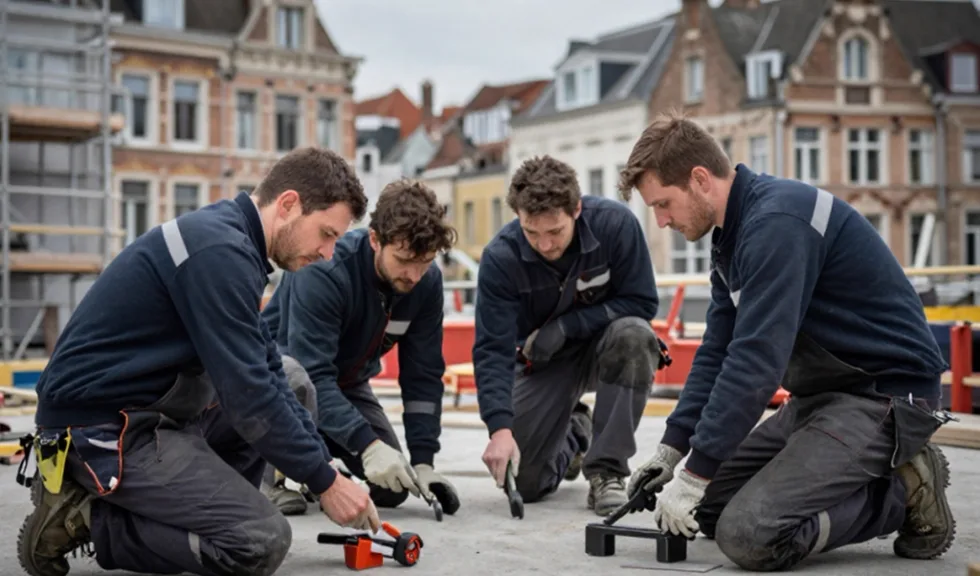
Fachowcy w Belgii: jakich rąk do pracy naprawdę brakuje?
Belgijski rynek pracy od lat mierzy się z niedoborem fachowców w zawodach technicznych i rzemieślniczych. Lokalni pracodawcy coraz częściej sięgają po pracowników z Polski, oferując im wynagrodzenia znacznie przewyższające krajowe stawki, zwrot kosztów dojazdu i pomoc w organizacji zakwaterowania. Nie chodzi jednak wyłącznie o pieniądze - to też zawody, w których doświadczenie i konkretne umiejętności liczą się bardziej niż dyplom czy znajomość języka. Przyjrzyjmy się bliżej trzem branżom, w których obecnie najłatwiej o dobrze płatną pracę w Belgii: utrzymaniu ruchu, stolarstwu oraz montażowi ogrodzeń i bram.
9 na 10 firm wykorzystuje AI w procesach HR, ale według 54% utrudnia ona realną ocenę kandydata
Już ponad 90% organizacji w USA i Wielkiej Brytanii korzysta ze wsparcia sztucznej inteligencji w działaniach związanych z wyszukiwaniem i zatrudnianiem pożądanych pracowników. Z drugiej jednak strony niemal 54% firm uważa, że wykorzystanie AI przez kandydatów utrudnia ocenę ich kompetencji. Jakie są najczęstsze bariery wdrożenia AI w organizacjach? Które z obszarów z powodzeniem są wspierane, a jakie tracą na jakości wraz z wprowadzeniem sztucznej inteligencji? O tym w raporcie ManpowerGroup Talent Solutions 'The New Talent Equation: Building Better Talent Decisions'.