Czytaj dalej
Dyrektor ds. cyberbezpieczeństwa Grupy SOFTSWISS wśród laureatów Top Global CISOs Awards 2026
Dobra atmosfera wygrywa z wynagrodzeniem. Tak Polacy definiują atrakcyjne miejsce pracy
Dobra atmosfera, ciekawy zakres obowiązków, możliwość pracy zdalnej lub hybrydowej to elementy, które dziś najmocniej wpływają na satysfakcję zawodową Polaków. Co ciekawe, wynagrodzenie znalazło się poza czołówką wskazań pracowników.
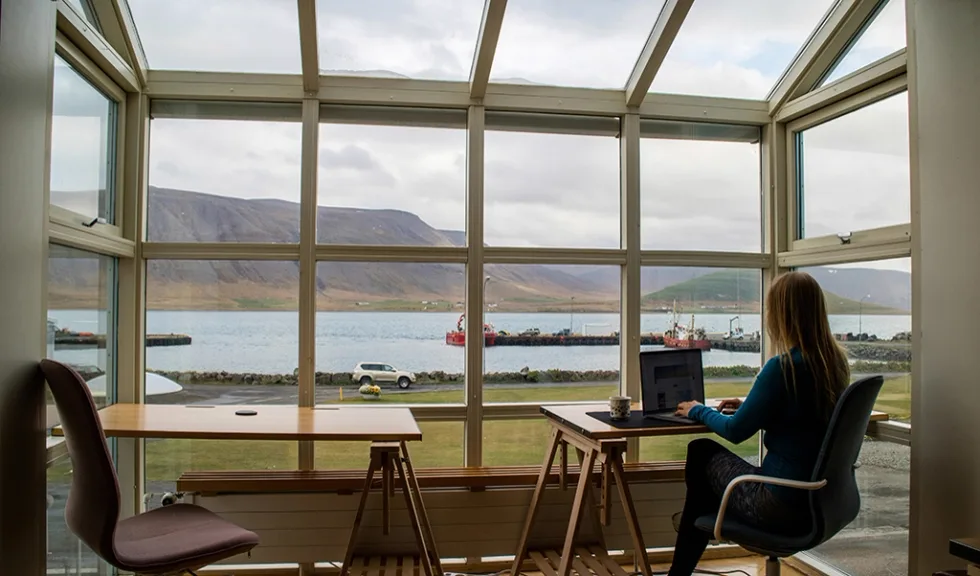
Praca zdalna a prywatność: jak oddzielić życie zawodowe od prywatnego?
Praca zdalna zaciera granicę między pracą a domem. Odkryj, jak oddzielić życie zawodowe od prywatnego i lepiej chronić dane. Praca zdalna i hybrydowa daje dużą swobodę. Mimo to łatwo w niej zatrzeć granicę między obowiązkami a czasem wolnym. Sprawdź, jakie nawyki cyfrowe pomagają oddzielić życie zawodowe od prywatnego i jak przy okazji lepiej chronić dane.
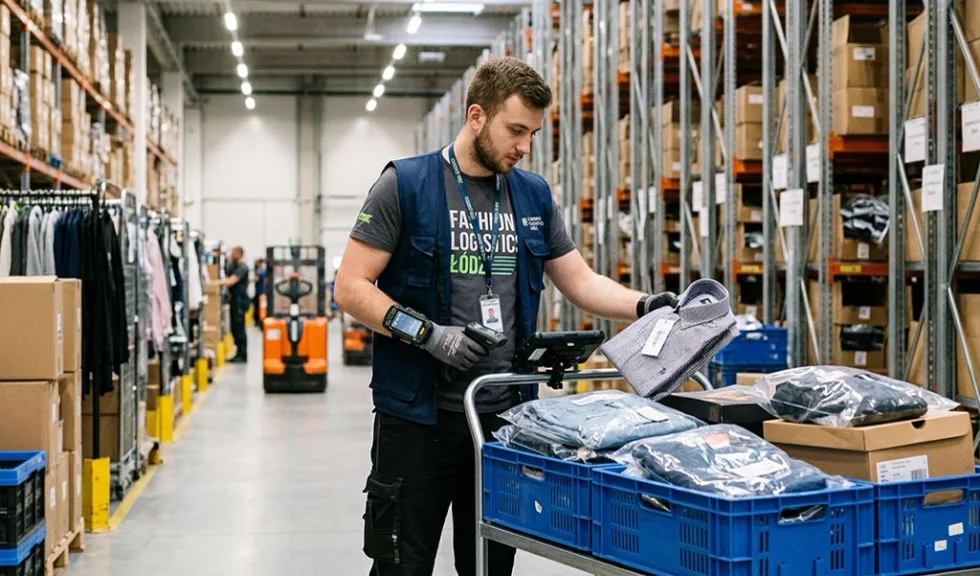
Pracownik magazynu odzieżowego - Głuchów i Bydgoszcz. Ile można zarobić i jak wygląda praca bez doświadczenia?
Rynek pracy w branży logistycznej dynamicznie się rozwija, a zapotrzebowanie na pracowników magazynowych stale rośnie - szczególnie w kluczowych węzłach logistycznych w Polsce, takich jak Głuchów (woj. łódzkie) oraz Bydgoszcz (woj. kujawsko-pomorskie). Szukasz stabilnego zatrudnienia, ale nie masz doświadczenia w logistyce? Sprawdź, na czym polega praca w nowoczesnym centrum logistycznym branży odzieżowej, na jakie wynagrodzenie i benefity możesz liczyć oraz jak wygląda dojazd z okolicznych miejscowości.
IT wyhamowuje nowe rekrutacje, 55% firm nie planuje żadnych zmian w zespołach
Według danych Barometru ManpowerGroup Perspektyw Zatrudnienia na IV kwartał 2026 roku prognoza netto zatrudnienia dla sektora IT wyniosła +12%. Pracodawcy nadal częściej deklarują zwiększenie zatrudnienia niż redukcję etatów, jednak widoczne jest wyraźne osłabienie nastrojów rekrutacyjnych. Zwłaszcza w porównaniu z poprzednim kwartałem.
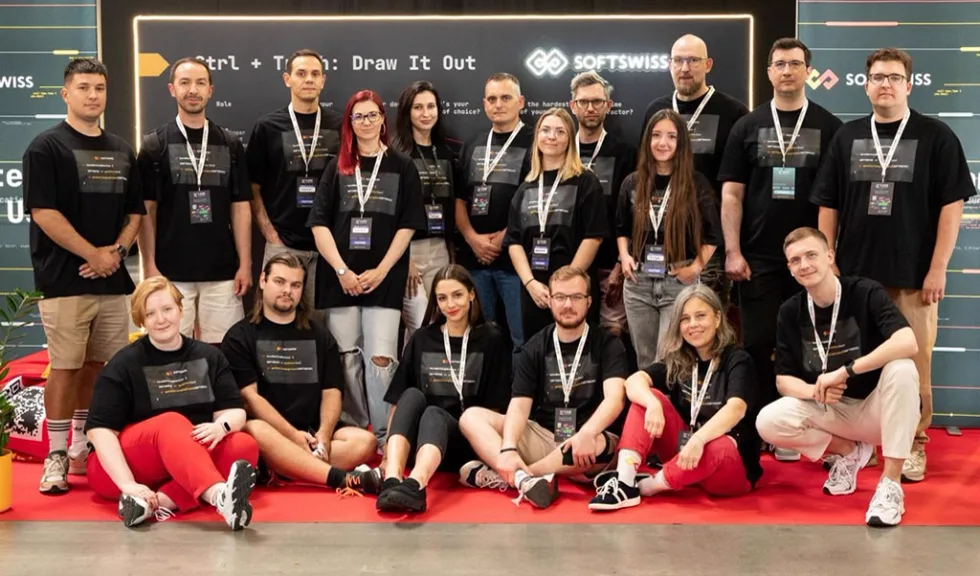
Więcej niż pomoc w pisaniu kodu: SOFTSWISS zaprezentuje AI Orchestrator na Code Europe
SOFTSWISS, międzynarodowa marka technologiczna z partnerskimi centrami rozwoju w Warszawie i Poznaniu, weźmie udział w tegorocznej edycji Code Europe jako jeden z głównych partnerów wydarzenia. 15 września w Warszawie marka po raz kolejny podzieli się swoją wiedzą i doświadczeniem technologicznym oraz pokaże podejście do rozwoju oprogramowania w erze AI.